
指摘の経緯と内容
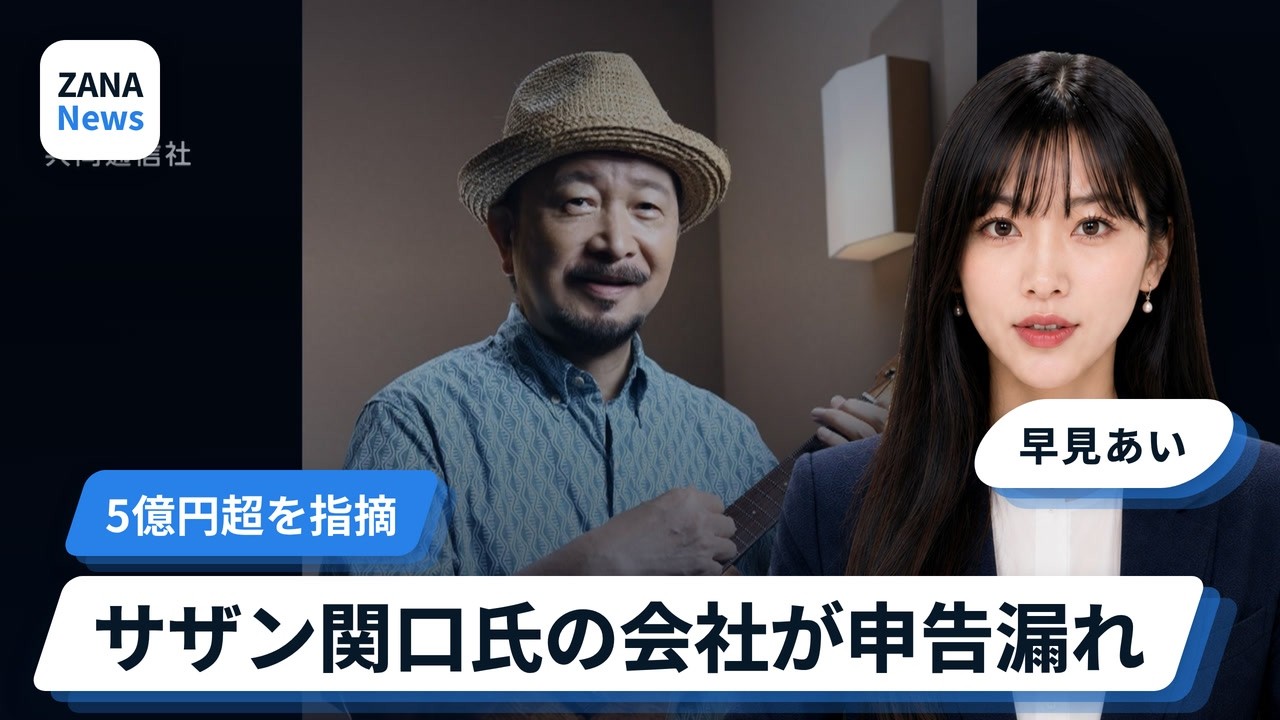
関係者によると、同社は2021年2月、当時顧問だった税理士法人側が用意した会社の株式を5億8800万円で取得しました。その後、配当を受けた後に資産価値が大幅に下がった株を150万円で関口氏個人に売却し、取得額との差額を損失として計上していました。東京国税局は実際の代金のやりとりがないなど実態がない取引と判断し、不当に税負担を軽減させる節税スキームを用いたと認定しました。
東京国税局は、この損失を認めず5億8650万円の申告漏れを指摘し、約5300万円を追徴課税しました。この指摘を受け、関口氏の代理人弁護士は取材に対し、修正申告と納税は済ませたことを明らかにしました。また、顧問税理士とは現在契約を解除しているとしています。
関係者のコメント
関口氏の代理人弁護士は、今回の取引について「税理士側の指導で行われ、具体的な方法を把握しておらず、納税額を不当に減少させるものとの認識はなかった」とコメントしています。関口氏自身も今回の事態に対し、心よりお詫びする旨を表明しています。
一方、顧問税理士側の代理人弁護士は、税務上の損失を生じさせるための取引ではないと主張しています。その上で、具体的な経緯や対応については税理士としての守秘義務や契約上の秘密保持義務があるとして、回答を控える姿勢を示しています。




このニュースについて話し合おう!
※批判的な言葉や誹謗中傷はお控えください。
読み込み中...
コメントを投稿する